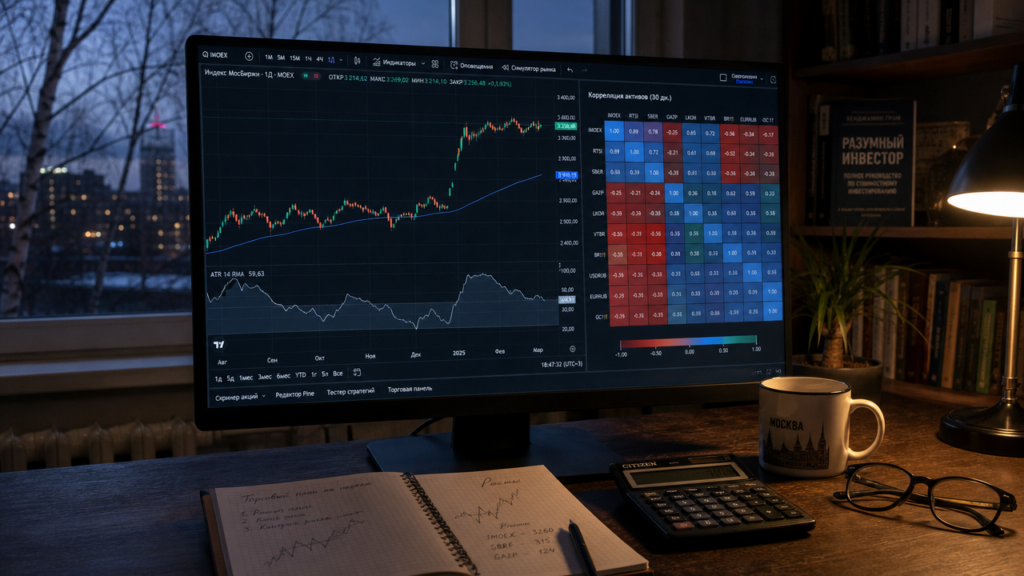
Начинающий трейдер видит в терминале десятки понятий, которые влияют на точку входа и размер позиции. Запрос «что такое натр в трейдинге» обычно относится к индикатору ATR, который по-русски иногда записывают как «натр». Корреляция, MA 200 и гэп (встречается запись «геп») — это следующие три инструмента, которые нужно понимать на уровне сделки, а не определения. Ниже на цифрах показано, как каждый из них работает в позиции.
ATR: волатильность в абсолютных цифрах
ATR не указывает направление рынка. Он измеряет средний истинный диапазон движения цены за выбранное число периодов, по умолчанию 14. Сначала считают истинный диапазон для каждой свечи: берут максимум из трёх значений — разницы между максимумом и минимумом, модуля разницы между максимумом и предыдущим закрытием, модуля разницы между минимумом и предыдущим закрытием. Потом полученные значения усредняют за 14 свечей.
На примере банковской акции это выглядит так. Дневная свеча: максимум 270 денежных единиц, минимум 262, предыдущее закрытие 265. Первый диапазон равен 8, второй 5, третий 3. Истинный диапазон составляет 8. Если средний истинный диапазон за 14 дней равен 6,5, то ATR = 6,5. Обычный внутридневной шум держится в пределах этой суммы, поэтому стоп-лосс на 3 от входа будет выбит случайным движением, а не реальным разворотом.
Для размера позиции ATR даёт жёсткую формулу. Стоп ставят на 2 ATR от входа, в нашем примере это 13. При капитале 1 млн денежных единиц и риске 1% на сделку допустимый убыток равен 10 000. Количество акций считается так: 10 000 / 13 = 769 штук. Если бы трейдер поставил стоп на 5, он купил бы 2000 акций, и тот же случайный шум давал бы убыток 10 000 слишком часто. ATR также применяют для трейлинг-стопа: при лонге стоп держат на 3 ATR ниже текущего максимума, в примере это 19,5 ниже пика.
Корреляция: коэффициент от -1 до +1
Корреляция показывает, насколько синхронно два актива движутся на одинаковом таймфрейме. Коэффициент +1 означает идеальное движение в одну сторону, -1 — в противоположные, 0 — отсутствие линейной связи. В терминале её считают по дневным или недельным доходностям, чаще всего за 90 или 180 дней.
Практический пример: две банковские акции имеют корреляцию около 0,85 на дневках. Когда одна из них падает на 10% за месяц, вторая редко остаётся на месте и обычно теряет 8–12%, потому что обе реагируют на одни факторы: ставки, достаточность капитала и состояние банковского сектора. Держать обе бумаги в портфеле ради диверсификации бессмысленно: это почти одна позиция.
Отрицательная корреляция работает как страховка. Индекс американской валюты и драгоценный металл в отдельные периоды показывают корреляцию в диапазоне от -0,4 до -0,6. При укреплении индекса на 1% металл часто дешевеет на 0,4–0,6%. Если портфель состоит из 10 акций сырьевых компаний, их взаимная корреляция держится на уровне 0,7–0,9, и весь портфель ведёт себя как одна бумага. Добавление актива с корреляцией ниже 0,3 к акциям, например коротких государственных облигаций или драгоценного металла, снижает просадку портфеля в кризис.
MA 200: фильтр долгосрочного тренда
MA 200 — это простая скользящая средняя цены закрытия за 200 периодов. На дневном графике берут 200 торговых дней, это около 9–10 месяцев. Формула проста: сумму цен закрытия за 200 дней делят на 200. Индикатор отстаёт от цены и не предсказывает разворот, но убирает торговлю против основного тренда.
Пример с широким индексом американских акций. Когда индекс находится выше MA 200, долгосрочный лонг формально оправдан. После пробоя средней вниз и её разворота появляется сигнал на выход. Трейдер, который вышел по правилу «цена ниже MA 200», может зафиксировать меньший убыток, чем при пассивном удержании позиции до конца падения.
Правило применяют так: лонг удерживают, пока закрытие выше MA 200 и сама средняя растёт. Выход в денежные средства или шорт делают при закрытии ниже MA 200 и падающей средней. На американских акциях фильтр MA 200 на дневках с 1990 года убирал основную часть медвежьих рынков, ограничивая максимальную просадку примерно 20–25% вместо 50% у стратегии «купи и держи». Плата за это — запаздывание на 5–10% после разворота и частые ложные сигналы в боковике.
Гэп: разрыв между закрытием и открытием
Гэп — это ценовой разрыв между закрытием предыдущей свечи и открытием следующей. На дневном графике акций он выглядит как пустое пространство между свечами, потому что торговля открылась не по вчерашней цене. Пример: акции крупной компании закрыли пятницу на 165 денежных единиц, а в понедельник открылись на 172. Гэп вверх составил 7, или 4,2%. Причиной могут быть новости, дивидендные решения или внешний фон, накопленные за выходные.
На сессионных рынках гэпы возникают из-за дисбаланса спроса и предложения, новостей, психологии участников и технических сбоев. На валютном рынке они встречаются реже из-за почти непрерывной торговли, но возможны между торговыми сессиями и после выходных.
По механике выделяют четыре типа гэпов:
- обычный гэп: возникает на низком объёме и часто закрывается за 1–3 сессии;
- гэп на пробой: открывается за уровнем поддержки или сопротивления на объёме выше среднего и подтверждает пробой;
- гэп на продолжение: появляется в середине тренда при ускорении движения, объём растёт;
- гэп на истощение: последний резкий разрыв в конце тренда на аномально высоком объёме, после него часто наступает разворот.
По приведённым данным, гэпы против основного тренда закрываются в 80% случаев в течение недели, потому что импульс вызван эмоциональной реакцией, а не новым балансом спроса и предложения. Трендовые гэпы чаще остаются открытыми: за ними стоит реальный сдвиг в оценке актива.
Главный риск гэпа — исполнение стоп-лосса по цене открытия, а не по выставленной заявке. Трейдер держит короткую позицию по акции производителя электромобилей перед отчётом. Цена закрытия 250 денежных единиц, стоп-лосс стоит на 260. Компания публикует сильный отчёт, на следующий день бумага открывается на 290. Гэп вверх равен 40. Стоп исполняется по 290, убыток составляет 40 на акцию вместо планируемых 10. Поэтому перед отчётами и выходными размер позиции снижают, а стоп-лоссы по рынку заменяют лимитными заявками.