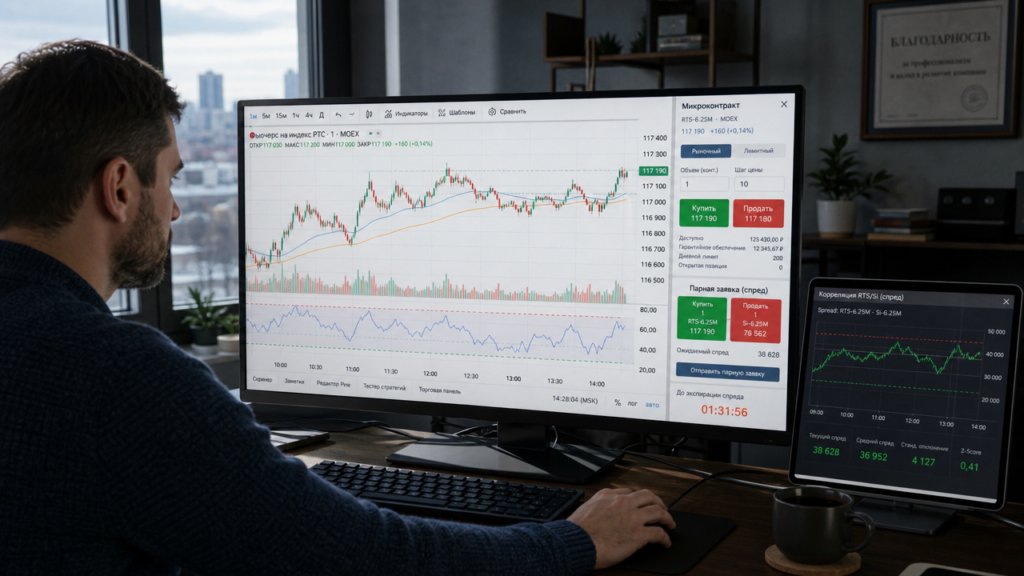
Трейдер, который впервые видит в терминале заявку на кросс-трейдинг, часто путает этот термин с кросс-курсом или кросс-парой на валютном рынке. На деле речь идёт о двух разных механизмах: исполнении ордера в микро-контракте на основе графика основного инструмента и рыночно-нейтральной торговле на корреляции двух активов. Оба подхода позволяют снизить требования к капиталу, но работают по разной логике.
Микро-контракты и платформенный кросс-трейдинг
Первый вариант кросс-трейдинга используют на торговых платформах. Трейдер включает настройку «Включить кросс-трейдинг», выбирает пару основного и микро-контракта. График строится по основному инструменту, а ордера исполняются в микро-контракте. Прибыль и убыток считаются по тику микро-контракта. Если размер тика у основного и микро-контракта различается, платформа округляет цену до ближайшего допустимого тика микро-контракта. При ошибке система уведомляет трейдера и блокирует отправку ордера.
Платформа отображает график основного инструмента, но все торговые действия выполняются в микро-контракте. Поэтому цена на графике и фактическая цена исполнения могут отличаться в пределах допустимого шага. Такой режим подходит для проверки торговой идеи при меньшем размере позиции, однако он не устраняет риск убытка.
Кросс-трейдинг как корреляционная стратегия
Второй смысл термина связан с заработком на расхождении цен двух схожих активов. Суть проста: купить недооценённый актив, продать переоценённый, а прибыль получить при возвращении их цен к обычному соотношению. Активы выбирают из одной сферы: например, акции компаний одного сектора, цифровые активы или фьючерсы на один базовый актив с разными сроками исполнения. Для анализа используют корреляцию, индекс относительной силы и индикатор схождения и расхождения скользящих средних.
Если спред между ценами отклоняется от своего среднего значения, трейдер открывает парную позицию: покупает отстающий актив и продаёт лидирующий. При этом важно учитывать не только историческую связь между инструментами, но и размер позиции, комиссии, плату за заём и риск того, что цены не вернутся к прежнему соотношению. Такая стратегия может быть нейтральной к общему движению рынка, но не является безрисковой.
Длинная и короткая позиция: базовые рыночные направления
Что такое длинная позиция в трейдинге
Длинная позиция означает покупку актива в расчёте на рост его цены. Трейдер платит деньги сейчас, получает актив, а позже продаёт его дороже. Прибыль равна разнице между ценой продажи и ценой покупки за вычетом комиссий и налогов.
Риск длинной позиции без кредитного плеча обычно ограничен вложенной суммой: если цена актива упадёт до нуля, инвестор потеряет вложения, но не больше. Длинную позицию можно открыть не только в акциях, но и во фьючерсах, опционах и валютных инструментах. При использовании фьючерса для открытия позиции требуется гарантийное обеспечение, а не вся стоимость базового актива.
Что такое короткая позиция в трейдинге
Короткая позиция — это продажа актива, взятого в долг у брокера, с обязательством выкупить его позже и вернуть. Трейдер зарабатывает на падении цены. Механизм для акций выглядит так: брокер предоставляет бумаги взаймы под процент, трейдер продаёт их на рынке, а после снижения цены покупает такое же количество бумаг дешевле и возвращает долг. Разница между ценой продажи и выкупа становится доходом до вычета расходов.
Риск короткой позиции не ограничен. Если цена актива растёт, убыток увеличивается, поскольку для возврата займа приходится покупать бумаги всё дороже. Поэтому при коротких продажах учитывают размер позиции, стоимость займа и заранее определяют уровень, на котором сделка будет закрыта.
На срочном рынке короткая позиция открывается проще: трейдер продаёт фьючерсный контракт, не занимая базовый актив. Если цена контракта снижается, обратная покупка приносит прибыль. Если цена растёт, возникает убыток, а требования к обеспечению могут увеличиться.
Экспирация: дата, когда контракт исполняется
Что такое экспирация в трейдинге простыми словами? Это дата, когда опцион получает окончательное значение или фьючерс требует поставки базового актива либо денежного расчёта. Для частного инвестора экспирация может означать принудительное закрытие позиции, если он не перенёс её в следующий контракт.
Как экспирация влияет на цену и волатильность
Сроки экспирации фьючерсов и опционов устанавливаются в спецификации контракта. В российской практике для ряда инструментов используется третий четверг месяца. В США дата для некоторых опционов приходится на субботу после третьей пятницы, хотя фактические торги по ним заканчиваются раньше. Точные условия зависят от конкретного контракта.
Перед экспирацией могут увеличиваться объёмы торгов и волатильность. Цена фьючерса обычно сближается с ценой базового актива, а разница между ними сокращается. Для расчётных фьючерсов итоговая цена может определяться как средняя цена за установленный период в день экспирации. У поставочных контрактов держатель длинной позиции обязан принять базовый актив, если не закроет позицию до даты уведомления о поставке.
Опционы делятся на три типа. Европейский опцион можно исполнить только в день экспирации. Американский — в любой день до неё. Азиатский рассчитывается с учётом средней цены базового актива за определённый период. Тип и порядок исполнения всегда нужно проверять в спецификации контракта.